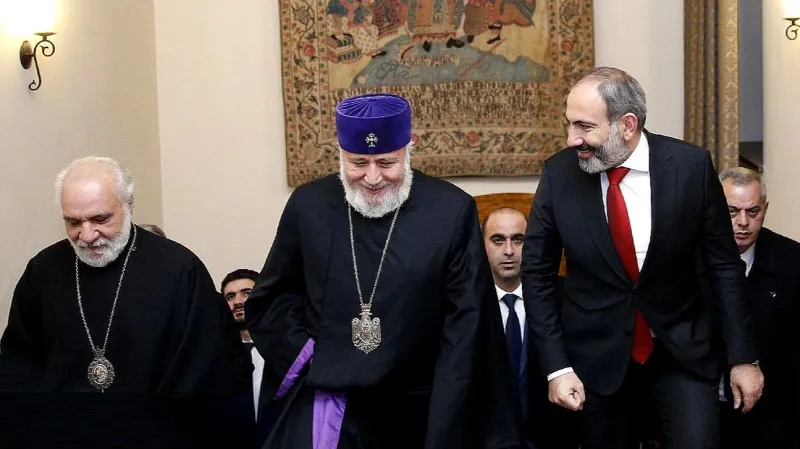
1in.am Le conflit autour de l'Église apostolique arménienne entre dans une nouvelle phase. Le rapport préparé par le gouvernement n'a pas encore été publié, mais le Premier ministre Nikol Pashinyan a déjà évoqué d'éventuelles modifications législatives et la création d'une commission d'enquête au sein de l'Assemblée nationale. Dans une interview accordée à «Bun TV», il a décrit la situation au sein de l'Église comme un «détournement» et a indiqué que la résolution du problème pourrait également nécessiter une modification de la loi. Parallèlement, au cours des derniers mois, le Premier ministre a soulevé des questions concernant le travail, la rémunération, l'assurance santé et la protection sociale des simples clercs. Ainsi, l'agenda du pouvoir se déplace progressivement vers la gestion de l'Église, les relations financières et le domaine de la régulation étatique.
Le problème fondamental de ce débat est beaucoup plus large que le cadre du mandat de Karekin II ou les relations actuelles entre l'exécutif et le Saint-Siège. Il s'agit de la responsabilité, de l'autonomie, de la reddition de comptes et des limites du droit public entre l'État, l'Église et la société. En Arménie, ces relations se sont historiquement formées sous l'influence de la tradition et des arrangements politiques, tandis que leurs limites juridiques et institutionnelles modernes ne sont pas encore complètement clarifiées en Arménie.
La Constitution arménienne consacre simultanément deux principes importants. Les organisations religieuses sont séparées de l'État, tandis que la mission exclusive de l'Église apostolique arménienne est reconnue dans la préservation de la culture nationale, de la vie spirituelle et de l'identité. La Constitution permet également de réguler les relations entre l'État et l'Église par la loi. La législation en vigueur, d'autre part, interdit à l'État d'interférer dans les activités légales de l'Église et dans sa vie interne. Cette frontière devient aujourd'hui le centre juridique de tout le débat.
La question fiscale ici n'est pas simplement un débat sur les privilèges de l'Église. Elle concerne un problème plus fondamental : quel statut doit avoir une structure qui porte à la fois une mission spirituelle, historique-culturelle et publique, mais qui gère également des biens, a des employés, mène des activités économiques et génère des revenus. Il est important ici de faire une distinction claire. Les activités cultuelles et d'utilité publique peuvent bénéficier de privilèges spéciaux, tandis que les biens générant des revenus et les activités économiques doivent être soumises aux règles fiscales générales. Les réglementations en vigueur en Arménie prévoient déjà en partie cette distinction, mais les limites ne sont pas encore complètement claires. Le problème est précisément de clarifier cette limite : ce qui relève du statut spécial de l'Église et ce qui doit être soumis à la reddition de comptes générale et aux règles fiscales.
L'expérience internationale montre différentes solutions.
Le modèle grec est particulièrement intéressant pour la discussion. L'Église orthodoxe a une position historique particulière, et l'État continue de payer les salaires d'un grand nombre de clercs. Dans le système grec de l'éducation et des affaires religieuses, il existe même une réglementation étatique distincte concernant les postes des clercs et le paiement par l'État. En même temps, l'exonération fiscale des biens immobiliers est liée à l'objectif d'utilisation. Les biens d'une organisation religieuse sont exonérés d'impôt lorsqu'ils sont utilisés à des fins de culte, religieuses ou d'utilité publique.
En Bulgarie, l'État subventionne directement les communautés religieuses enregistrées à partir du budget de l'État. La loi prévoit l'utilisation des fonds pour les salaires des clercs et des employés, les programmes éducatifs et certains services publics. Le financement public entraîne également une obligation de reddition de comptes. L'utilisation des fonds publics doit être transparente, ciblée et contrôlable.
En Allemagne, un autre modèle est appliqué. Les autorités fiscales de l'État perçoivent l'impôt ecclésiastique auprès des membres de l'Église et le transfèrent à l'Église concernée. En Bade-Wurtemberg, par exemple, cet impôt représente 8 % de l'impôt sur le revenu, tandis que l'Église paie à l'État des frais pour le service administratif de collecte des impôts.
L'Italie a choisi un autre chemin. Lors de la répartition de 0,8 % des recettes fiscales sur le revenu, le contribuable peut choisir l'État ou l'une des organisations religieuses compétentes. Ce n'est pas un impôt supplémentaire. Le citoyen décide de l'affectation d'une certaine part de l'impôt déjà payé. Ce système lie le financement de l'Église au choix du contribuable.
Aucun de ces modèles ne peut être simplement copié en Arménie. Cependant, ils en tirent un principe général. L'autonomie de l'Église doit être associée à la transparence financière, et le contrôle étatique doit être limité au domaine du droit public, de la régulation fiscale et de la reddition de comptes, sans franchir la limite de la gestion spirituelle.
Le problème de l'Arménie est précisément de clarifier cette limite.
La vie spirituelle de l'Église, les questions doctrinales et l'organisation interne relèvent de son domaine d'autonomie. La gestion des biens, les activités économiques, les privilèges fiscaux et l'utilisation des fonds publics relèvent déjà du droit public et de la reddition de comptes. Le soutien et les privilèges de l'État impliquent également des exigences de transparence plus élevées. Ce principe s'applique de la même manière aux universités, aux fondations caritatives, aux organisations non gouvernementales et à d'autres structures d'importance publique.
La proposition la plus convaincante à cet égard pourrait émerger de l'intérieur même de l'Église : l'Église apostolique arménienne pourrait volontairement publier un rapport financier consolidé, ouvrir la structure de ses biens et de ses revenus, revoir le cadre des privilèges fiscaux et créer un fonds social sous contrôle public. En Arménie d'après-guerre, les principales bénéficiaires de ces fonds pourraient être les soldats blessés, les familles des victimes et les communautés frontalières.
L'Église pourrait également déclarer qu'une partie des revenus provenant de la vente de bougies et d'autres sources est destinée à ces programmes. Ici, le message serait plus important que le montant d'argent. La société verrait que l'Église est prête à partager la complexité de la situation et à répondre à ses privilèges avec responsabilité.
Une telle initiative pourrait changer toute la logique du débat. La transparence financière et la reddition de comptes volontaire donneraient à l'Église une position morale plus forte et réduiraient considérablement la demande publique pour une intervention étatique.
La principale force de l'Église ne réside pas dans ses biens ou ses privilèges. Son capital le plus précieux est la confiance du public, et cette confiance se maintient par la transparence, la responsabilité et l'exemplarité.
L'Arménie a besoin d'un système de relations entre l'État et l'Église qui garantit à la fois l'autonomie spirituelle de l'Église et la reddition de comptes des activités financières et économiques d'importance publique. La clarification de ces limites permettra de sortir les questions économiques et juridiques du champ de confrontation politique et de la polarisation autour de la foi.
Le résultat précieux de ce débat pourrait être justement la formation de ce nouvel équilibre.
L'impôt est un moyen. La confiance est un but.
* Ce texte a été automatiquement traduit par l'Intelligence Artificielle (IA).

 FRENCH